許多金融保險代理人、獨立財務顧問(IFA)或資產管理公司,在創業初期都是靠著一張 Excel(或 Google 試算表)打天下。表格裡記著客戶姓名、生日、投保險種、保費、年期以及下一次聯絡時間。
然而,當公司規模從 3 人成長到 10 人以上、手上的保戶與合約累積破千筆時,Excel 的管理模式就會開始出現致命的漏洞:
- 版本混亂與資料覆蓋:多位業務同時編輯同一個雲端試算表,不小心刪除欄位或覆蓋歷史跟進紀錄。
- 續保提醒全靠肉眼看:保單即將到期、合約需要續約時,沒有系統自動通知,一旦業務忙碌忘記看表格,就直接錯失續約業績。
- 客戶資訊帶不走或隨人走:業務人員離職時,整張 Excel 直接被複製帶走,或是接手的人根本看不懂前人雜亂的備註,導致客戶流失率攀升。
- 缺乏主管全局視角:管理階層無法得知業務今天到底打了幾通電話、遞送了幾份建議書,更難以預估下個季度的業績趨勢。
當您的公司開始出現上述狀況,就代表「Excel 客戶管理已經不夠用」,必須開始評估導入 CRM 系統(客戶關係管理系統)。
公司什麼時候需要 CRM?先釐清 CRM 和 ERP 的差別
在與系統開發商開會前,負責人必須先釐清一件事:您要解決的是「開源」還是「節流」的問題? 這也決定了您需要的是 CRM 還是 ERP。
| 比較項目 | CRM 系統 (Customer Relationship Management) | ERP 系統 (Enterprise Resource Planning) |
|---|---|---|
| 核心目標 | 開源:提高客戶黏著度、優化銷售流程、創造更多業績 | 節流/效率:優化內部資源配置、控管成本 |
| 管理對象 | 潛在客戶、保戶、合約、業務跟進歷程、續約提醒 | 財務會計、採購、庫存、人力資源、內部簽核 |
| 主要使用者 | 業務人員、理財顧問、客服部門、行銷團隊 | 財務、人事、行政、倉管與營運主管 |
| 在金融保險的應用 | 追蹤續保進度、管理保戶保單總覽、商機漏斗分析 | 佣金撥發計算、公司日常帳務、內部資產盤點 |
簡單來說,如果您的痛點是「業務跟進效率差、續保率低、客戶資料分散」,您需要的是 CRM 系統;如果是「發佣對不上、財務帳目混亂」,那才需要 ERP。
CRM 買現成還是客製?金融保險業的決策關鍵
市面上有很多現成的套裝 CRM(例如 Salesforce, Pipedrive 等),也有許多企業選擇找系統商「客製化開發」。這兩者該如何抉擇?
1. 什麼情況下「買現成套裝」就夠了?
如果您的業務流程高度標準化,不需要串接複雜的內部舊系統(Legacy System),且預算主要花在「訂閱軟體」上,現成的套裝 CRM 是很好的起步選擇。只要花時間調整裡面的欄位,業務就能開始記錄資料。
2. 什麼情況下必須選擇「客製化開發」?
金融保險業因為涉及高度敏感的個人資料(個資法限制)、複雜的保單與合約生命週期,以及台灣本土特有的金物流、LINE 通訊習慣,常在現成套裝系統遇到以下瓶頸:
- 隱私與資安合規(地端部署需求):許多現成 CRM 都是雲端 SaaS 版,而金融保險業者(如保經代、投顧)受限於主管機關規範,客戶個資與交易合約必須保留在自家的私有雲或實體伺服器(On-Premise)。
- 保單與合約結構過於複雜:現成 CRM 多半以「單次商品銷售」為設計邏輯,但保險與資產管理是以「年」為單位的長期合約。一張保單可能包含主約、多個附約、不同的被保人、受益人、不同的繳費年期與期別(月繳、季繳、年繳)。硬要把這些複雜結構塞進現成 CRM 的欄位裡,往往會造成系統極其難用,最後業務還是寧可回去用 Excel。
- 串接台灣本土金物流與電子發票:若您的金融保險服務涉及線上收取合約訂金或諮詢費,現成國外 CRM 難以原生串接台灣本地金流(如綠界科技 ECPay)或電子發票系統,客製化開發能提供更流暢的串接整合。
實際案例實戰:Devcrew 如何協助金融保險與合約管理系統落地?
我們深知,業務人員不願意用系統,是因為「輸入成本太高」;而管理階層看不到數據,是因為「系統不符合展業情境」。在我們經手的專案中,我們特別注重將「商機、合約、行動化」三者有機結合:
案例一:保戶服務 App(保險業務管理系統)
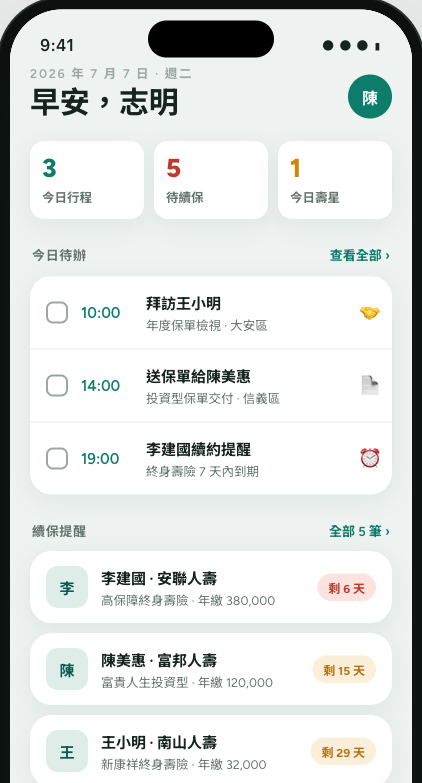
在開發 insurance-app 保戶服務 App 時,我們聚焦於在外奔波的保險業務員,為其打造專屬行動助理:
- 行動優先設計:業務員在外面對客戶時,最需要的是即時查詢。我們設計了一頁式的「保戶保單總覽」,讓業務員在手機上點開,就能一眼看完該保戶名下的所有主附約、保額與繳費狀態。
- 續保提醒排入每日待辦:保險業務最怕漏掉客戶的續約時機。我們將「續保提醒」與系統的「每日待辦清單」綁定,時間一到自動推播,業務員在手機上勾選「已聯繫」即可完成紀錄。
案例二:NimbusCRM 業務儀表板(客戶管理系統)
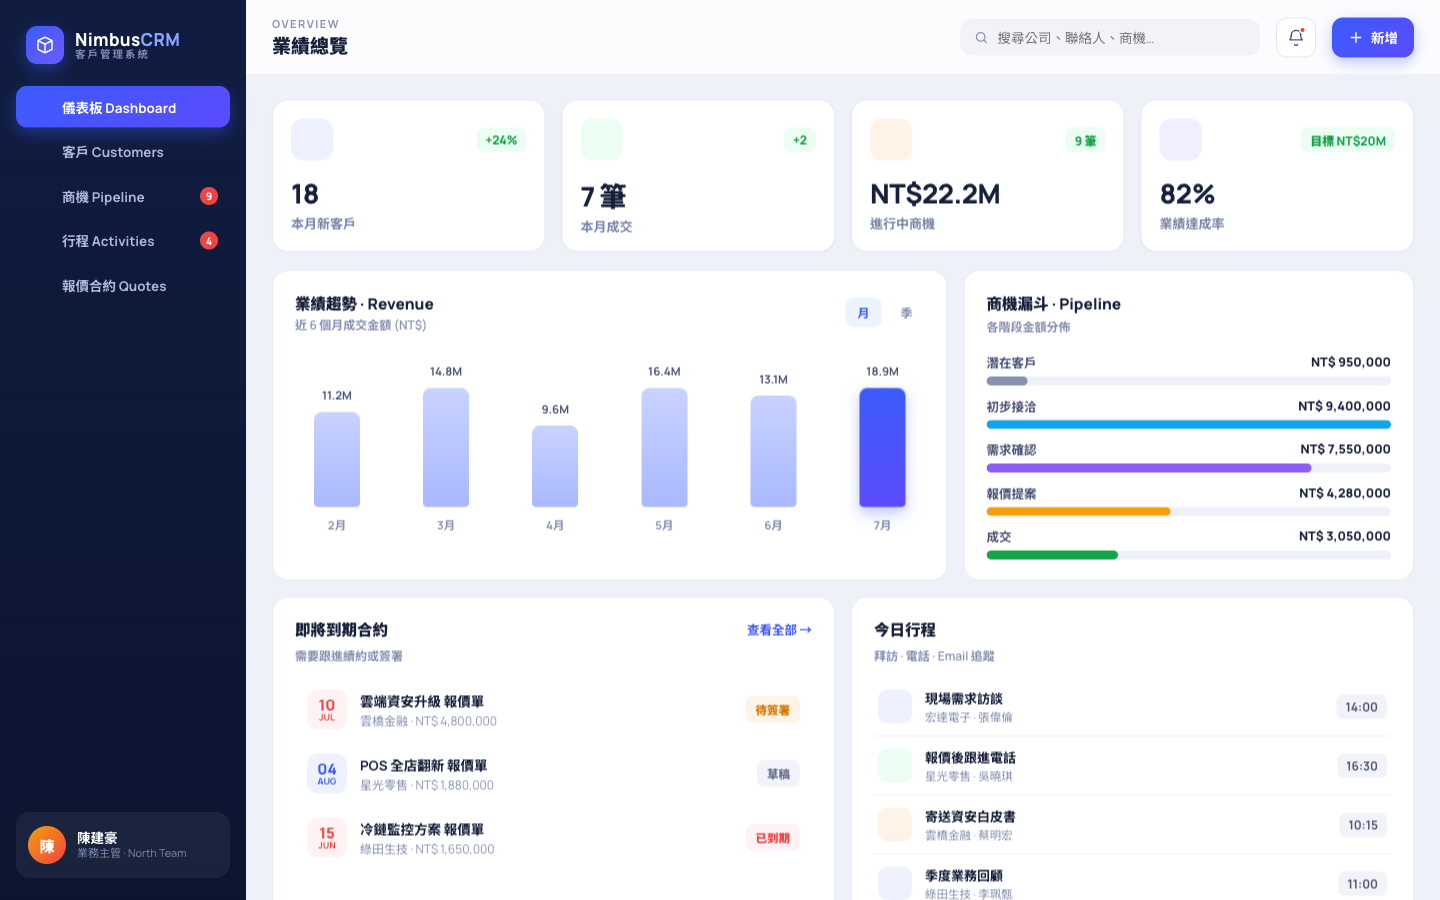
針對需要掌握團隊進度與預測續約業績的主管,我們在開發 nimbus-crm 系統時著重於資訊的直覺呈現與合約管理:
- 商機漏斗與業績趨勢同頁呈現:主管不需要在多個報表間切換,從潛在接觸、遞送建議書到即時成交,在同一個儀表板上就能用漏斗圖與趨勢線掌握團隊進度。
- 合約到期提醒(防漏單機制):針對大額資產管理與服務合約,系統會根據合約到期日自動計算並提前發出預警,避免因為漏掉續約而造成公司的營收損失,確保續保效率。
- 主管與業務視角分開設計:業務員登入時只會看到與自己相關的待辦、客戶與業績;而主管登入時則能綜觀全局並進行權限控管,兼顧協作效率與資訊安全。
LINE CRM 串接:台灣市場必備的獲客與服務利器
在台灣,幾乎人人都有 LINE。對於金融保險業來說,「LINE 串接 CRM」不是加分項,而是必備的基礎建設。透過將 LINE 官方帳號與後台 CRM 系統串接,您可以實現以下情境:
- 客戶綁定與身份識別:客戶加入您的 LINE 官方帳號並輸入身分驗證,CRM 系統即可將該 LINE 帳號與其保戶資料進行「綁定」。
- 自動化服務通知(節省簡訊成本):
- 續保通知、合約到期提醒、繳費扣款失敗等訊息,不再需要人工打電話或花費昂貴的 SMS 簡訊費用。
- 您可以透過 LINE 的「通知型訊息」或串接 API 自動將訊息推播至客戶的 LINE。
- 技術提醒:串接 LINE API 時需留意,LINE 的訊息發送費用會依據您選擇的方案(如輕量型、中用量、高用量)以及發送的訊息則數進行計費。在規劃通知流程時,應善用分眾標籤、一對一交談(不計入群發則數)等機制,詳情可參考 LINE 官方帳號費用與訊息方案官網說明。
避坑指南:CRM 導入流程與失敗的 3 大關鍵
我們看過許多企業花了數十萬、甚至上百萬台幣導入 CRM 系統,最後卻落得「沒人要用、形同虛設」的下場。若要確保您的 CRM 專案成功,請遵循以下導入流程,並避開常見地雷:
標準 CRM 導入流程:
- 梳理現有流程:先別管系統!把您公司「從拿到名單、接觸、出建議書、成交、到售後續約」的每一步流程用白紙黑字畫出來。
- 定義最小可行性產品 (MVP):不要一開始就想把所有天馬行空的功能(如 AI 自動推薦、複雜佣金計算)做完。先讓「客戶資料集中管理」與「合約續約提醒」上線,讓業務員感受到系統對他們有幫助。
- 分階段教育訓練與上線:分批讓種子業務試用,收集反饋微調介面。
- 持續迭代:上線 3 個月後,當資料累積到一定程度,再擴充進階的數據分析與行銷自動化模組。
導入失敗的 3 大地雷:
- 地雷 1:欄位多到像在寫聯絡簿。要求業務員每次拜訪客戶都要填寫 20 個以上的欄位,會徹底消磨業務的使用意願。設計原則:能自動帶入的資料(如建檔時間、業務姓名、合約年期)就由系統自動算,手動填寫欄位越少越好。
- 地雷 2:把 CRM 當作監視工具。如果導入 CRM 的目的只是為了解雇「業績不好的人」或「監視業務有沒有偷懶」,這會招致極大的內部阻力。應該向團隊強調:系統是來幫大家「防漏單(確保續約貼心提醒不流失)」和「省時間(不用重複翻找資料)」的工具。
- 地雷 3:忽略了法規與消費者權益。
- 金融保險業在 CRM 蒐集個資時,務必於前端、官方帳號或合約書中明確揭露「個人資料蒐集、處理及利用告知事項」,並符合《個人資料保護法》規範。
- 若您的系統涉及線上簽約、定型化契約或網路交易,應特別注意符合行政院消保會所制定的定型化契約應記載及不得記載事項,保障雙方權益,詳情可至 行政院消費者保護會法規及定型化契約專區 進行查詢。
結語:您的公司準備好告別 Excel 了嗎?
客製化 CRM 系統並非「越貴、功能越多越好」,其核心價值在於能不能完美契合您公司的展業與管理邏輯。
如果您的團隊正面臨 Excel 效率瓶頸、保戶續約率不自覺下滑,或者正在評估該如何透過 LINE 與客製化系統將業務流程自動化,歡迎與 Devcrew 聊聊。我們會從您實際的業務情境出發,共同規劃最符合您預算與擴充彈性的 CRM 系統開發方案。